Senado abre fiscalização sobre fraudes na Previdência e consignado
CTFC pedirá dados ao INSS, à Dataprev e ao Ministério da Previdência, com auditoria do TCU e foco em descontos e cadastros.

Por Elaine Andrade, Jornal da Pátria
Publicado em 2 min de leitura
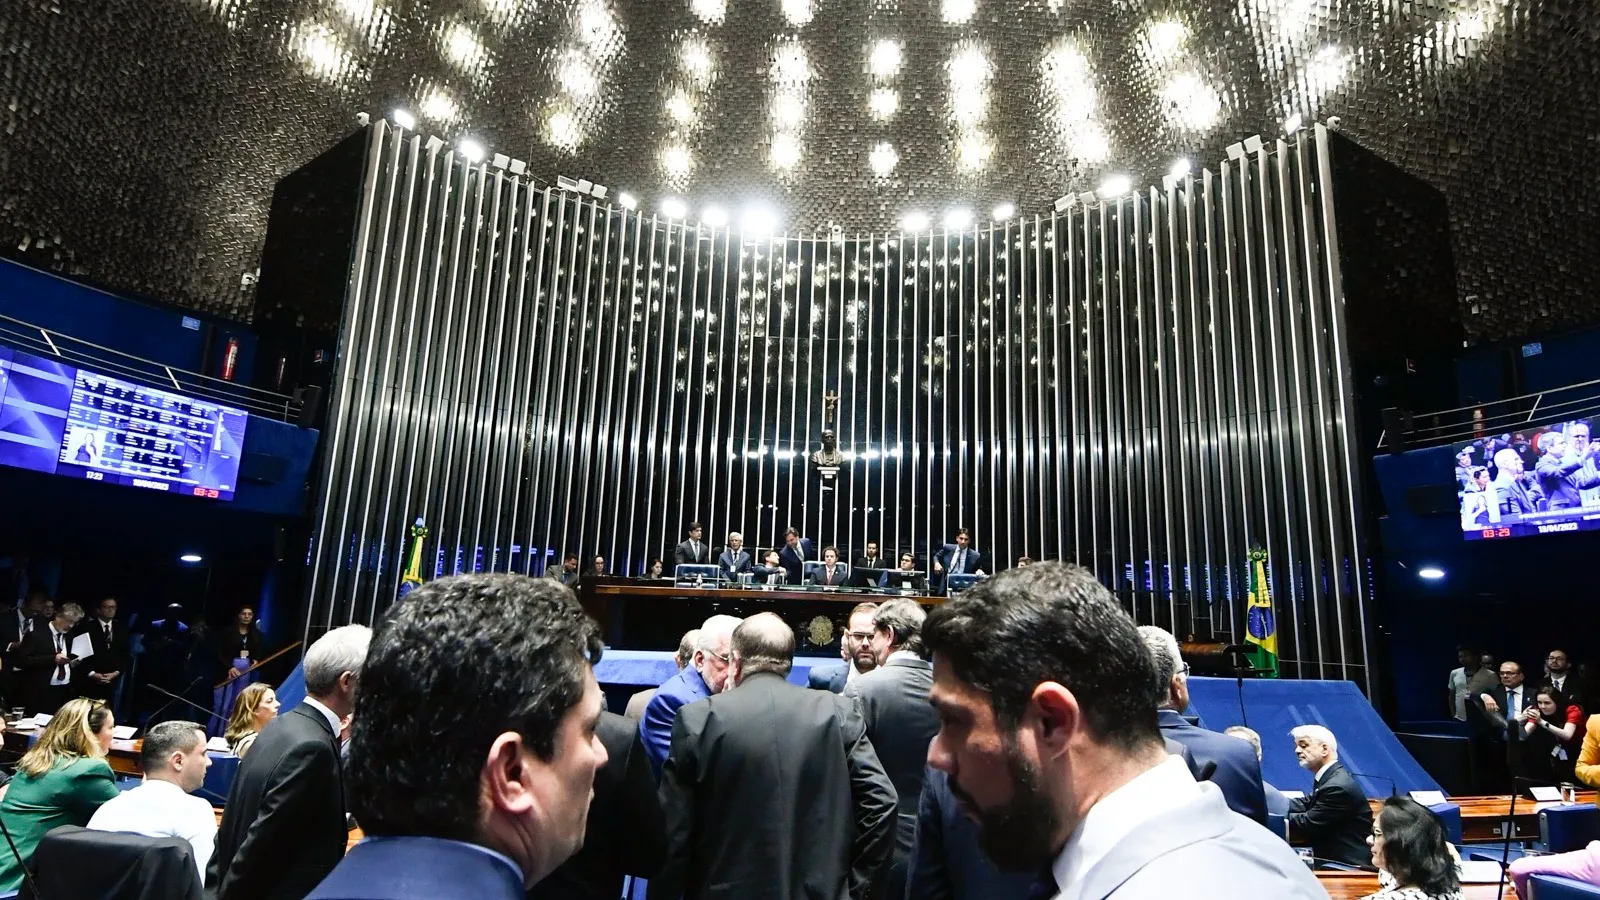
A Comissão de Fiscalização e Controle (CTFC) do Senado aprovou nesta quarta-feira (18) uma proposta para investigar possíveis fraudes em benefícios previdenciários e crédito consignado. O trabalho terá auxílio do Tribunal de Contas da União (TCU).
A fiscalização poderá analisar desvios, concessões irregulares, manipulação de cadastros e descontos sem autorização. Também poderá rastrear movimentações atípicas de operadores privados ligados aos esquemas, sem presumir que uma irregularidade já esteja comprovada.
O que será examinado
A proposta de fiscalização PFS 2/2026, apresentada pelo senador Marcio Bittar, autoriza pedidos de informação ao Instituto Nacional do Seguro Social (INSS), à Dataprev e ao Ministério da Previdência Social. A comissão poderá requisitar auditorias, cruzamentos de dados e análises de risco.
O plano prevê que o TCU faça uma auditoria específica. A CTFC também poderá ouvir autoridades e representantes das instituições envolvidas antes de apresentar conclusões.
Etapas previstas pela fiscalização
| Frente | Medida prevista |
|---|---|
| Benefícios | Verificar concessões irregulares e alterações de cadastro |
| Consignado | Examinar descontos sem autorização e intermediação indevida |
| Dados | Cruzar informações do INSS, Dataprev e órgãos de controle |
| Ressarcimento | Levantar valores devolvidos e ainda pendentes |
Fonte: Agência Senado, 18/11/2026. Elaboração: redação.
O relatório do senador licenciado Eduardo Girão prevê aproveitar documentos da Comissão Parlamentar Mista de Inquérito (CPMI) do INSS. Também menciona pedidos à Polícia Federal, à Controladoria-Geral da União, ao Ministério Público Federal, à Advocacia-Geral da União e ao Conselho de Controle de Atividades Financeiras.
A comissão poderá recomendar bloqueio de descontos sem autorização válida, revisão de acordos e suspensão de entidades suspeitas. Essas são medidas propostas no plano de fiscalização, não decisões já aplicadas a benefícios ou contratos.
O que pode mudar para o segurado
Se a apuração confirmar falhas, suas conclusões poderão embasar alterações em leis e normas administrativas. O ressarcimento será um ponto central, porque a investigação deve separar o que já voltou ao segurado do que ainda está pendente.
O que diz Marcio Bittar: o autor afirmou que práticas confirmadas revelariam falhas sistêmicas de governança, integridade cadastral e rastreabilidade financeira. A frase consta da justificativa da proposta aprovada.
A comissão ainda precisa organizar o calendário de pedidos e auditorias. O resultado dependerá da qualidade dos dados entregues pelos órgãos e da capacidade de distinguir fraude, erro administrativo e desconto autorizado.
Como fizemos: usamos a matéria do Senado e o texto da PFS 2/2026 consultados em 18/11/2026. A tabela resume etapas descritas no plano; não tratamos suspeitas como prova nem estimamos prejuízo total.