TCU entrega referência de 11,3% para CBS; Senado decide em dezembro
Tribunal de Contas calcula alíquota de referência para 2027, mas decisão final cabe ao Senado até 15 de dezembro na transição tributária.

Por João Pedro Moura, Jornal da Pátria
Publicado em 2 min de leitura
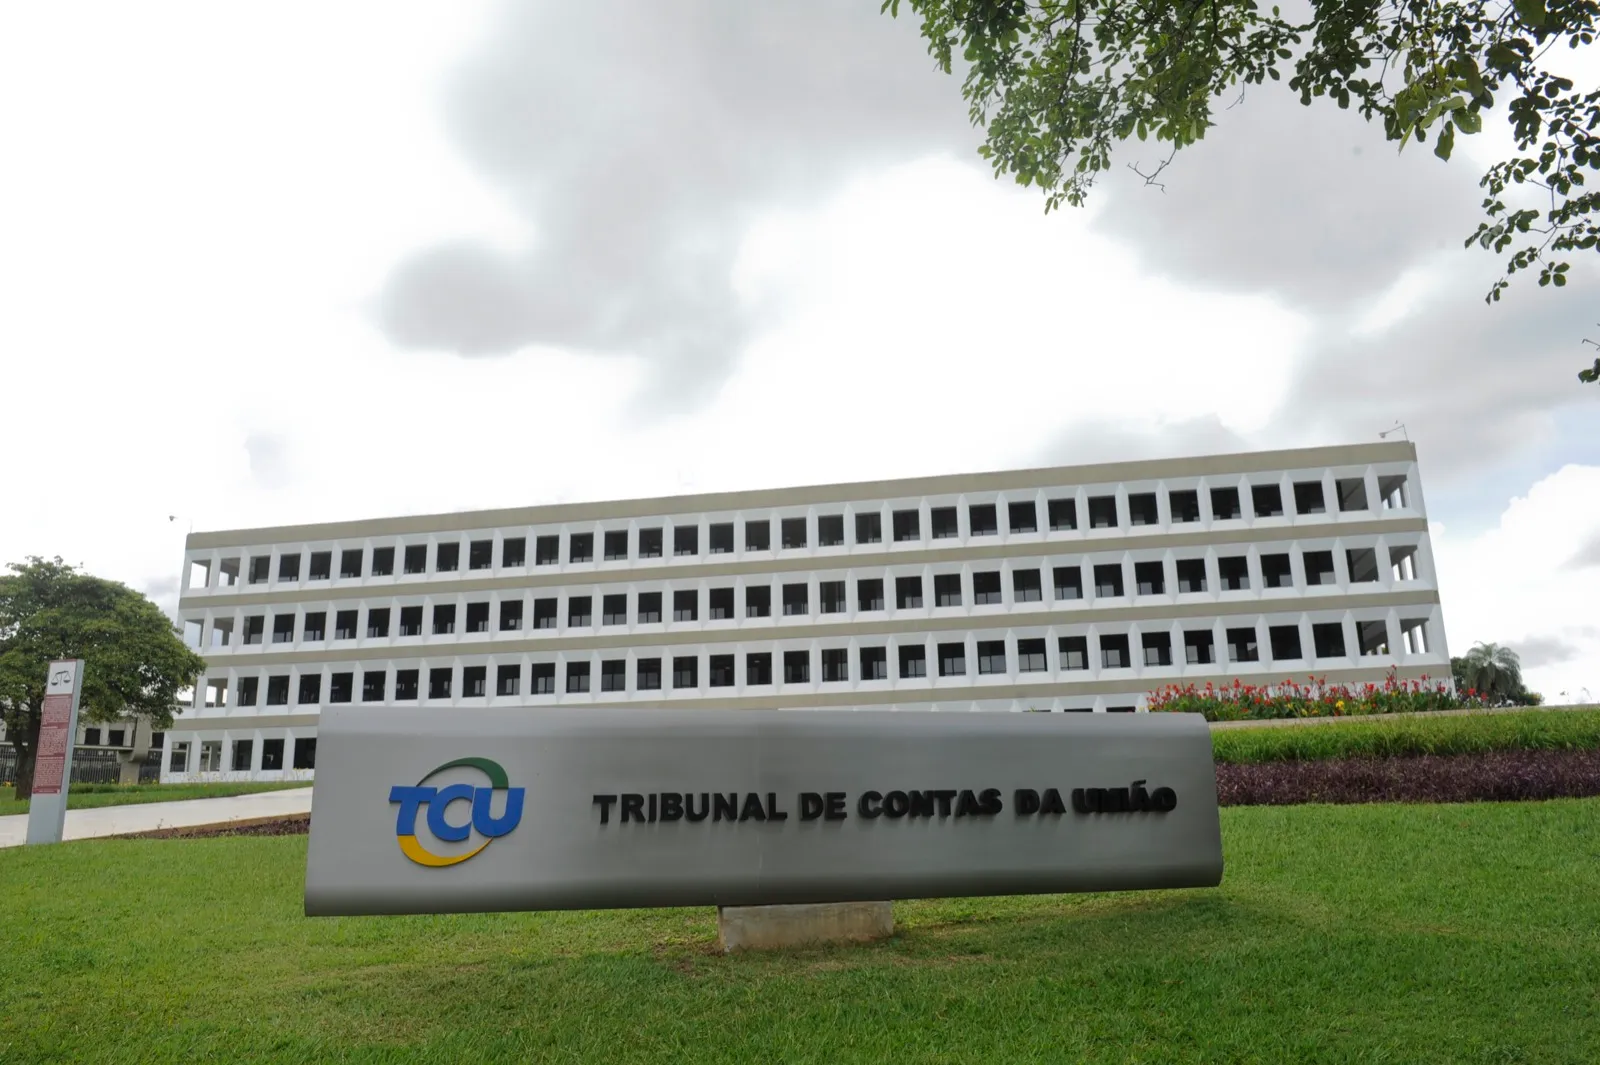
O Tribunal de Contas da União (TCU) entregou nesta terça-feira (10) o acórdão ao Senado. O documento recomenda alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS) em 2027. A CBS substituirá PIS/Pasep e Cofins na reforma tributária do consumo. O Senado precisa concluir essa etapa até 15 de dezembro.
A entrega ocorreu em reunião entre o presidente do TCU, Vital do Rêgo, e o presidente do Senado, Davi Alcolumbre. O documento foi aprovado pelo plenário do tribunal em 28 de outubro e será analisado pela Comissão de Assuntos Econômicos (CAE), responsável por preparar o projeto de resolução da alíquota.
Referência não é decisão final
A alíquota de 11,3% funciona como ponto de partida técnico. A Lei Complementar 214/2025 atribui ao TCU e à Receita Federal o cálculo de referência para preservar a arrecadação durante a transição. A competência de fixar o percentual, porém, permanece com o Senado.
Segundo o TCU, o cálculo foi elaborado com a Receita Federal ao longo de oito meses. O tribunal informou que a proposta busca manter o equilíbrio da arrecadação federal enquanto o novo sistema começa a substituir tributos atuais.
O caminho da CBS tem três etapas públicas Documentos e prazos informados pelo Senado em 10/11/2026
| Etapa | Responsável | Situação |
|---|---|---|
| Cálculo técnico | TCU e Receita Federal | Referência de 11,3% aprovada |
| Projeto de resolução | CAE do Senado | Deve ser elaborado |
| Fixação da alíquota | Senado Federal | Prazo até 15/12/2026 |
Fonte: Senado e acórdão do TCU. Elaboração: redação.
A CBS integra o novo modelo de tributação sobre bens e serviços criado pela Emenda Constitucional 132. A reforma prevê uma transição gradual e regras de crédito para empresas. A alíquota de referência não representa, sozinha, o imposto final de cada produto, porque o sistema combina tributos federais, estaduais e municipais em fases diferentes.
Para o consumidor, o efeito dependerá da alíquota aprovada e da forma como empresas repassarem créditos e preços. Para o governo, a escolha precisa equilibrar receita e transparência. O documento entregue ao Senado não determina imediatamente qualquer aumento ou redução no preço de uma mercadoria específica.
A transição tributária foi desenhada para trocar tributos acumulados por um modelo de imposto sobre valor agregado. A CBS será federal, enquanto estados e municípios terão outros componentes. Por isso, uma alíquota de referência ajuda a comparação, mas não revela a carga completa de cada setor ou família.
O que diz o TCU: Vital do Rêgo afirmou, após a entrega, que o tribunal cumpriu a determinação legal e ofereceu assessoramento técnico. Segundo ele, cabe ao Senado decidir se mantém os 11,3% ou adota outro percentual.
A CAE ainda terá de examinar o acórdão e ouvir áreas técnicas. A decisão deve ocorrer antes do início da cobrança da CBS no calendário da reforma. Até lá, 11,3% é referência calculada, não alíquota definitivamente aprovada.
Como fizemos: consultamos a notícia do Senado, a página institucional da Presidência e o registro do Acórdão 2.933/2026, em 10 de novembro de 2026. A tabela reproduz o rito e os prazos oficiais; não estimamos impacto de preços ou arrecadação.