Renúncias de R$ 612,8 bilhões merecem o mesmo escrutínio dos gastos diretos
Em 2026, benefícios tributários somam R$ 612,8 bilhões, cerca de 3,9 vezes o Bolsa Família; menos de nove meses após o corte de 10%, nova lei abriu exceções.
Este texto integra a Tribuna, nosso espaço de análise assinada. As ideias são do autor e não representam necessariamente a posição do Jornal da Pátria.

Por Alzira Rangel, Jornal da Pátria
Publicado em 5 min de leitura
Em 2026, a União deixa de arrecadar R$ 612,8 bilhões com benefícios tributários, segundo estimativa da Receita Federal no projeto de Orçamento. O valor equivale a 4,43% do Produto Interno Bruto (PIB), a soma de tudo o que o país produz. É cerca de 3,9 vezes o que a Lei Orçamentária Anual (LOA) de 2026 reserva ao Bolsa Família.
Minha tese é que essas renúncias merecem o mesmo escrutínio que um gasto direto. Em menos de um ano, o Congresso aprovou uma lei para cortá-las e, depois, abriu exceções.
Esses benefícios têm um nome técnico: gastos tributários. São isenções, reduções de alíquota e regimes especiais que funcionam como despesa, só que pelo lado da receita. O dinheiro não sai do caixa; ele simplesmente não entra.
Gasto que ninguém vota
Um programa social passa todo ano pela votação do Orçamento, com valor e meta. Um benefício fiscal, uma vez criado, costuma seguir valendo sem nova votação nem avaliação pública. O gráfico abaixo compara as duas contas, ambas previstas para 2026, e mostra a diferença de tamanho.
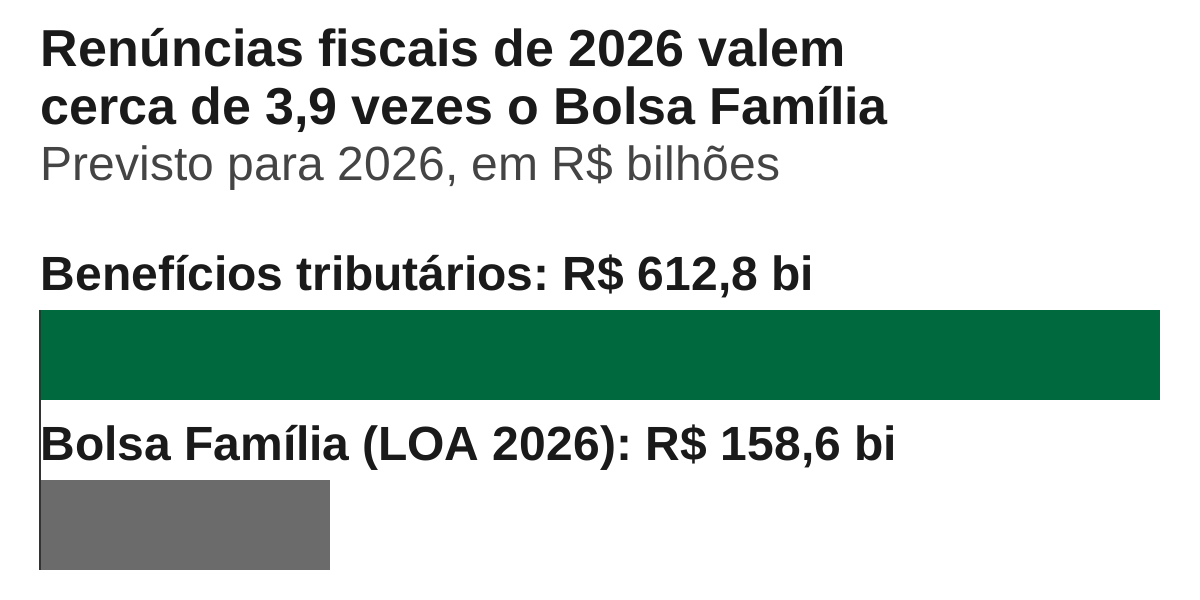 Fonte: Receita Federal, estimativa do projeto de Orçamento de 2026; Congresso em Foco, valor do Bolsa Família na Lei Orçamentária de 2026. Valores previstos, sem correção pela inflação por serem do mesmo ano. Elaboração: redação.
O Congresso deu um passo na direção certa em dezembro de 2025. A Lei Complementar (LC) 224 cortou em 10% parte dos incentivos federais. Ficaram de fora, entre outros, a Zona Franca de Manaus, o Simples Nacional e a cesta básica. A lei também proibiu criar ou ampliar benefícios se o total passar de 2% do PIB, salvo com compensação.
Ao propor o corte, o então secretário-executivo da Fazenda, Dario Durigan, disse que ele “precisa ser efetivo, não apenas simbólico”. Segundo a Agência Brasil, a lei poderia elevar a arrecadação em cerca de R$ 22,4 bilhões em 2026. Esse ganho equivale a cerca de 3,7% do total de R$ 612,8 bilhões, em cálculo nosso.
A regra durou pouco
Menos de nove meses depois, a regra já foi flexibilizada. A Presidência da República sancionou a LC 237 em 15 de setembro, com um veto. A lei saiu do Projeto de Lei Complementar (PLP) 74/26, aprovado na Câmara por 346 votos a 46. O quadro abaixo resume as datas.
Ela afrouxa as regras da LC 224 para incentivos a data centers, instalações que processam dados, e a programas de apoio a pessoas com câncer e com deficiência. A lista inclui ainda áreas de livre comércio do Norte e resseguradoras locais, empresas que seguram outras seguradoras.
Segundo a Agência Senado, essas propostas ficam dispensadas de criar metas, avaliar custo-benefício e respeitar o teto de 2% do PIB. Os parlamentares também não precisam estimar o impacto no Orçamento nem compensar a perda de receita. Algumas dessas causas são nobres, mas ficaram livres justamente da avaliação, que é o que permite saber se valem o que custam.
A regra das renúncias mudou duas vezes em menos de nove meses Datas e efeitos das leis e da votação, 2025 e 2026
| Data | Ato | O que muda |
|---|---|---|
| 26/12/2025 | LC 224 sancionada | Corte linear de 10% em benefícios federais; teto de 2% do PIB |
| 03/09/2026 | Câmara aprova o PLP 74/26 | Votação de 346 a 46, com 3 abstenções |
| 15/09/2026 | LC 237 sancionada, com um veto | Dispensa metas, custo-benefício e teto de 2% do PIB para propostas que reduzem tributos |
Fonte: Agência Brasil, Agência Câmara e Agência Senado (ver Fontes). Elaboração: redação.
Quem defende as exceções
Os defensores dos incentivos têm um argumento forte. Segundo eles, benefícios bem desenhados atraem investimentos que o país não teria de outra forma, e parte deles financia políticas sociais. Cortá-los sem critério, dizem, pode custar empregos e projetos. Concordo que um benefício pode valer a pena. Mas só sabemos disso se ele for medido.
O que diz quem defende as exceções: Sobre os data centers, o relator do projeto na Câmara, deputado Isnaldo Bulhões Jr. (MDB-AL), afirmou: “Trata-se de setor intensivo em investimentos e marcado por elevada competição internacional.” Sobre os programas de saúde, disse: “A medida permite financiar políticas de inequívoco interesse social”. As falas foram registradas pela Agência Câmara.
O que isso significa
Com a LC 237, a regra de 2025 perdeu força antes de completar nove meses. Para os incentivos listados, a lei dispensa o Congresso de criar metas, avaliar custo-benefício e estimar o impacto no Orçamento. Segundo a Paraíba Business, que cita a Receita Federal, a estimativa para 2026 é 12,56% maior que a de 2025.
Proponho três regras para todos os gastos tributários, sem exceção. Cada benefício deveria ter prazo de validade de no máximo cinco anos e avaliação pública antes de qualquer renovação. Também deveria aparecer no Orçamento com o mesmo detalhe de uma despesa comum. Com isso, o debate deixaria a pressão setorial e viraria uma escolha às claras: este benefício entrega mais do que um gasto direto do mesmo tamanho?
Como fizemos: Usamos a estimativa de R$ 612,8 bilhões em gastos tributários (4,43% do PIB) no projeto de Orçamento de 2026, atribuída à Receita Federal, e o valor de R$ 158,63 bilhões do Bolsa Família na Lei Orçamentária Anual de 2026, acessados em 21/10/2026. Não conseguimos abrir a planilha oficial da Receita, então conferimos o total em reportagem que cita o órgão. Os cálculos são nossos: 612,8 ÷ 158,63 ≈ 3,9 vezes, e 22,4 ÷ 612,8 ≈ 3,7%. Todos os valores são de 2026, por isso não há correção pela inflação, e os dados não mostram quanto custam as exceções da LC 237.
Correção: uma versão anterior deste texto comparava a estimativa de 2026 com o Bolsa Família de 2027 e afirmava que, nas exceções da LC 237, o Congresso não precisava aplicar o corte de 10%. A comparação agora usa o mesmo ano. A Agência Senado não cita essa dispensa, e a frase foi retirada.
Fontes
- Gastos Tributários (Previsão PLOA) — Receita Federal (acesso em 21/10/2026)
- Renúncia fiscal deve crescer em 2026 com aumento de investimentos em títulos imobiliários e do agronegócio — Paraíba Business (acesso em 21/10/2026)
- Entenda o corte de incentivos fiscais aprovado pelo Congresso — Agência Brasil
- Projeto propõe corte de R$ 19,6 bi em benefícios fiscais em 2026 — Agência Brasil
- Nova lei eleva impostos sobre bets e impõe limite para benefícios fiscais — Agência Senado
- Lei facilita corte de impostos para data centers e programas contra câncer — Agência Senado
- Câmara aprova exceções às regras fiscais para benefícios e despesas de 2026 — Agência Câmara
- Lula sanciona Orçamento de 2026 com R$ 6,54 trilhões e foco no social — Congresso em Foco (acesso em 21/10/2026)