Petrobras pede à Fazenda transição tributária sem multas
Magda Chambriard defende tolerância nas penalidades, mantendo o pagamento de tributos; Fazenda já havia indicado flexibilidade sem adiar o calendário.

Por João Pedro Moura, Jornal da Pátria
Publicado em 3 min de leitura
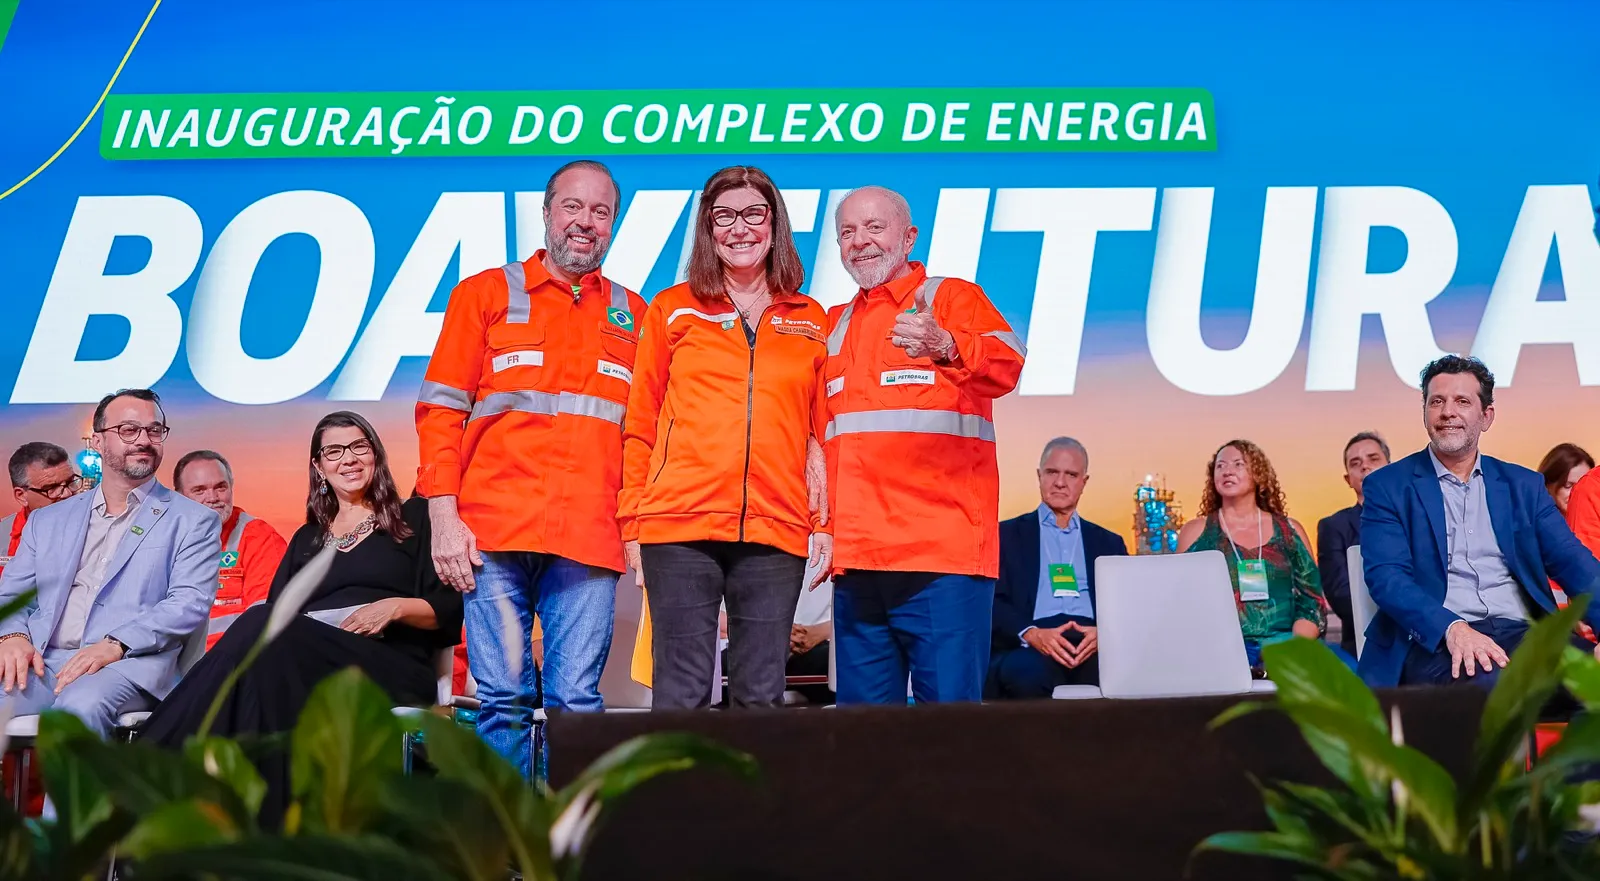
A presidente da Petrobras, Magda Chambriard, informou nesta segunda-feira (9) que apresentou ao Ministério da Fazenda uma proposta de transição tributária sem multas. Segundo reportagem da Folha publicada às 14h10, ela defendeu a medida durante um fórum no Rio de Janeiro. O pedido preserva o pagamento dos tributos.
Essa distinção delimita o alcance da proposta: a executiva pediu tolerância nas penalidades enquanto as empresas compreendem as novas regras. Não defendeu um período sem recolhimento, conforme o relato da Folha. Portanto, o anúncio não constitui pedido de isenção dos impostos envolvidos na reforma.
A Reuters também registrou a preocupação de Chambriard em reportagem publicada às 12h43. Segundo a agência, ela afirmou que a incerteza representa risco e encarece operações. A declaração ocorreu em evento realizado com a Escola da Magistratura do Estado do Rio de Janeiro.
Fazenda separa adaptação e calendário
O ministro da Fazenda, Dario Durigan, havia apresentado uma posição próxima sobre penalidades na quinta-feira (5). Segundo a Folha, ele admitiu flexibilizar prazos de informações e multas durante a adaptação. Ao mesmo tempo, manteve a previsão de implementação da nova etapa em janeiro de 2027.
As manifestações convergem na preocupação com dificuldades de adaptação, mas têm alcances distintos. Chambriard propõe um intervalo sem multas; Durigan condicionou ajustes à necessidade e ao cumprimento de boa-fé. A declaração anterior do ministro não comprova acolhimento do pedido específico da Petrobras.
Pedido empresarial e posição da Fazenda preservam o recolhimento Comparação de manifestações de 9 e 5 de novembro de 2026
| Manifestação | Penalidades | Pagamento e calendário |
|---|---|---|
| Petrobras, 9/11 | Propõe transição sem multas | Mantém pagamento de tributos |
| Fazenda, 5/11 | Admite flexibilização na adaptação | Mantém etapa de janeiro de 2027 |
Fontes: reportagens da Folha nas datas indicadas. São posições declaradas, não uma nova regra já regulamentada.
Contratos já entram na preparação
Uma carta da Petrobras aos fornecedores, datada de 5 de novembro, ajuda a entender a dimensão prática da mudança. O documento informa que será necessário revisar preços de itens contratuais. A revisão considera alterações nos tributos que afetam diretamente a formação desses preços.
Na apresentação da carta, a Contribuição sobre Bens e Serviços (CBS) aparece como tributo destinado à União. O Imposto sobre Bens e Serviços (IBS) pertence a estados e municípios. Essa separação identifica quais níveis de governo recebem os recursos no novo modelo.
A companhia orienta seus fornecedores a calcular o valor-base dos contratos, retirando os tributos afetados pela reforma. Esse valor serve de referência para adequar os preços à nova sistemática. A carta prevê revisão proporcional quando a mudança tributária aumentar ou reduzir comprovadamente o custo contratual.
Isso significa que a preparação descrita pela estatal envolve identificar custos e ajustar contratos, além de discutir possíveis penalidades. O documento não apresenta uma estimativa global de aumento de preços. Tampouco permite calcular quanto a União deixaria de receber com eventual suspensão de multas.
O que diz a Fazenda: segundo a Folha, em 5/11 Durigan afirmou que o governo admite ampliar prazos e evitar penalidades na adaptação de boa-fé. Ele manteve janeiro de 2027 no calendário.
Para as contas públicas, a diferença central continua entre o tributo devido e a penalidade pelo descumprimento de obrigações. O pedido divulgado nesta segunda se concentra na segunda questão. Falta conhecer o eventual tratamento formal da proposta, seus critérios e sua duração.
Como fizemos: comparamos o pedido divulgado em 9/11 com a manifestação ministerial de 5/11 e a carta oficial aos fornecedores. As fontes foram consultadas em 9/11/2026. A tabela não estima impacto fiscal nem trata declarações como mudança legal em vigor.
Fontes
- Pedido da Petrobras à Fazenda, 9/11, 14h10 — Folha/C-Level.
- Declaração de Chambriard, 9/11, 12h43 — Reuters/UOL.
- Posição de Durigan sobre prazos e multas, 5/11 — Folha.
- Carta 01_RT aos fornecedores, de 5/11/2026 — Petrobras (acesso em 09/11/2026).
- Fotografia, autoria e licença — Wikimedia Commons. Imagem redimensionada; licença CC BY-SA 2.0.